
YouTube 影片筆記
AI資本支出上修至8千億美元 供應鏈庫存與缺電風險全解析
原片標題:AI投資狂飆 CSP資本支出估衝破7800億美元!AI算力熱潮 台股供應鏈追蹤?!AI下一波主戰場"人形機器人"?!|張振驊ft.騰旭投資投資長 程正樺|台灣大時代|2026.09.19|
原片說明
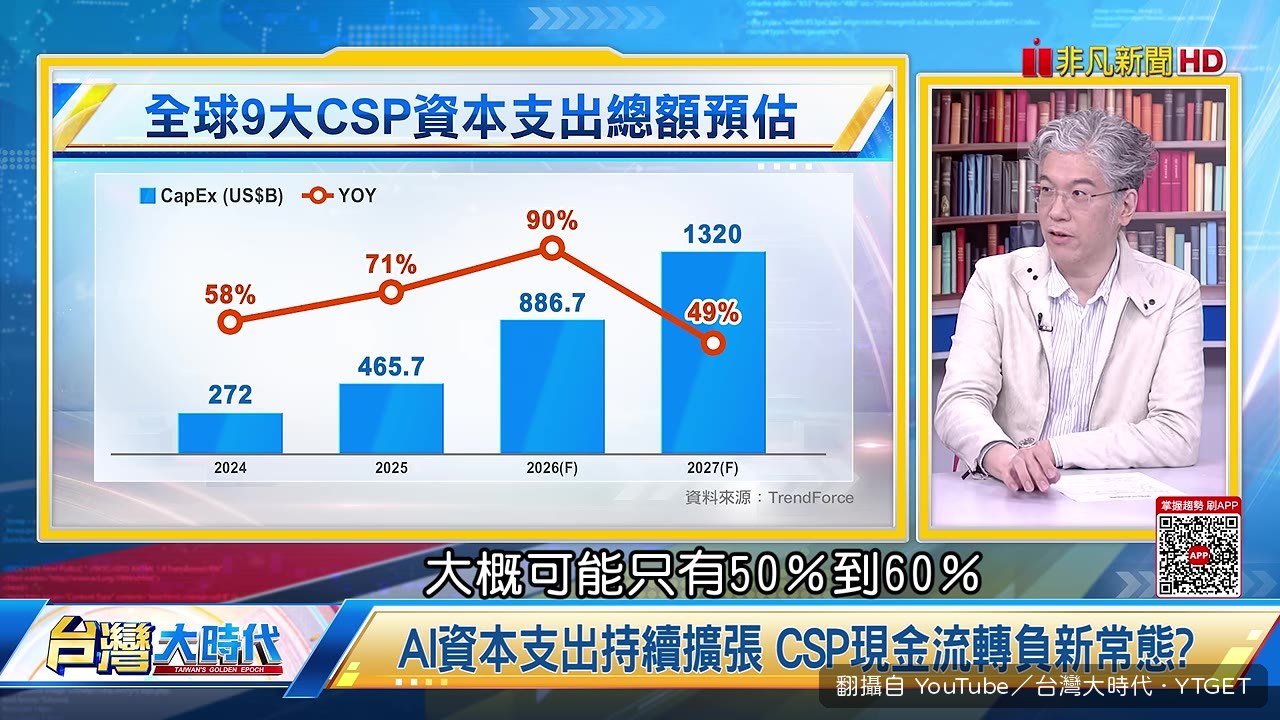
CSP資本支出從七千億一路喊到八千億、明年上看一兆二,結果程正樺直接說「買方機構心裡其實估到1.2到1.4兆」,這數字大到我有點暈。但真正讓我倒抽一口氣的是他說CSP買了一堆GPU卻有快一半因為缺電沒上線,這根本是花大錢囤貨等供電,AI狂潮的盡頭居然是卡在電不夠。
影片時間軸
- 00:02主持人開場點出CSP資本支出明年上看1兆美元
- 01:16程正樺說六大CSP資本支出已上修到8千多億美元
- 02:43提醒Anthropic 650億營收其實不如市場原本預期
- 04:04算力商現金流為負是因為太賺,能借多少就借多少
- 06:12用B100每小時5美元租金估算回本速度
- 08:48供應鏈出現長短料,記憶體和CoWoS最缺
- 10:11CSP庫存水位高,買了快一半的裝置還沒上線
- 12:11話題轉向應用端,從賣鏟人轉向用鏟人
- 15:05人形機器人機構件已就緒,卡在大腦訓練
- 16:39程正樺估機器人對算力需求大增還要等兩年
算力商為什麼敢拼命借錢
程正樺用CoreWeave和Nebius當例子算了一筆帳:今年花一千億美金買GPU,明年大概能多五百億營收,兩年就回本,折舊抓三年五年算,剩下全是多賺的。所以這些廠商現金流是負的反而合理,因為太賺了,手上多留一塊錢都覺得浪費。這個邏輯我聽完覺得滿有說服力,但前提是算力價格和利用率都要撐住。
輝達擔保是隱藏風險
輝達為了讓客戶借得到錢,會跟銀行擔保GPU以後至少能用某個價格、維持多少利用率運作。問題是法說會上沒講清楚擔保的是80%還是50%利用率,程正樺說如果是30%就沒風險,80%就真的有點危險。這筆或有負債金額多大沒人知道,所以市場對輝達股價評價一直打折,就是因為這個不確定性。
庫存堆到歷史新高
CSP買的GPU、記憶體、機架伺服器,有快一半因為缺電還沒上線,Meta和Google上半年新增的未服役資產佔了資本支出快一半,甲骨文也有四成。供應鏈從晶片到系統到客戶端全都在建庫存,今年八千億資本支出真正在運作的搞不好只有五千億。明年如果還要加碼到1.2兆,能不能消化掉這些庫存是個大問號。
值得下載嗎:這集把AI資本支出從上游算力商到下游應用的完整迴圈講得很清楚,尤其庫存堆積和輝達擔保風險是平常很少聽到的觀點,值得存下來當作追蹤AI供應鏈的參考基準。